از بحران تولید تا بحران دسترسی؛ چرا بازار نفت شکنندهتر شده است؟
بازار جهانی انرژی در هفته نخست اکتبر بار دیگر با افزایش نگرانیها درباره عرضه نفت و فرآوردههای پالایششده مواجه شد. برنت در ۸ اکتبر در سطح ۱۰۴٫۲۸ دلار بسته شد؛ اما اهمیت تحولات اخیر صرفاً در افزایش چنددلاری قیمت نیست. مسئله مهمتر، کاهش ظرفیت بازار برای جذب شوکهای جدید، افزایش هزینه حملونقل و دشوارترشدن تأمین فرآوردههای حیاتی، بهویژه دیزل، است.
اظهارات مدیرعامل شورون درباره نزدیکتر بودن قیمت نفت فیزیکی تحویل آسیا به ۱۵۰ دلار تا ۱۰۰ دلار، توجهها را دوباره به شکاف میان بازار آتی و بازار فیزیکی جلب کرده است. این شکاف، اگر با دادههای همسنخ و شرایط مشخص تحویل سنجیده شود، میتواند نشانه مهمی از اختلال در سازوکار واقعی تأمین باشد.
بااینحال، برای تحلیل درست بحران باید از دو خطا پرهیز کرد: نخست، برابرگرفتن قیمت یک محموله فیزیکی با قیمت جهانی برنت؛ دوم، فرضکردن اینکه هر اختلال در عرضه الزاماً به همان میزان کاهش در عرضه قابلمصرف جهان منجر میشود.
۱. نفت فیزیکی ۱۵۰ دلاری؛ چه چیزی را ثابت میکند؟
قیمت نفت در بازارهای جهانی یک عدد واحد نیست. قرارداد آتی برنت، قیمت نقدی یک گرید مشخص، قیمت نفت در مبدأ و قیمت تحویلشده در مقصد، هرکدام شرایط متفاوتی دارند. در شرایط عادی، اختلاف میان این قیمتها محدودتر است. اما با افزایش ریسک مسیرهای دریایی، رشد هزینه بیمه و کرایه نفتکشها، محدودیت ظرفیت پالایش و رقابت برای خرید گریدهای مناسب، هزینه واقعی تأمین نفت در مقصد میتواند بهشدت افزایش یابد.
گزارش رویترز در ۵ اکتبر به افزایش چشمگیر هزینه حمل اشاره میکند: نرخ اجاره نفتکشهای بسیار بزرگ برای مسیر خاورمیانه به آسیا به بیش از ۱٫۲ میلیون دلار در روز رسیده بود؛ در برابر حدود ۳۰ هزار دلار در ژانویه. سهم هزینه حمل از قیمت تحویل یک بشکه نیز از حدود ۳ درصد به نزدیک ۲۷ درصد افزایش یافته بود. این تغییر نشان میدهد که بازار صرفاً با کمبود نفت خام روبهرو نیست؛ بلکه ظرفیت لجستیکی انتقال نفت نیز به یک گلوگاه اقتصادی تبدیل شده است. بااینحال، از این دادهها نمیتوان نتیجه گرفت که شکاف قیمت فیزیکی و آتی حتماً بزرگترین شکاف تاریخ است، مگر آنکه سریهای قیمتی همسنخ، گرید نفت، محل تحویل و بازه زمانی مقایسه مشخص شوند.
۲. ذخایر آمریکا؛ کاهش حاشیه امن، نه پایان کامل ذخایر
گزارش رسمی EIA برای هفته منتهی به ۲ اکتبر ۲۰۲۶، ذخیره راهبردی نفت آمریکا را حدود ۲۸۳ میلیون بشکه اعلام کرد. این رقم در مقایسه با حدود ۴۰۷ میلیون بشکه در هفته مشابه سال قبل، ۳۰٫۵ درصد کاهش نشان میدهد. در همان هفته، موجودی تجاری نفت خام آمریکا به ۴۲۴٫۱ میلیون بشکه رسید؛ حدود ۳٫۲ میلیون بشکه کمتر از هفته قبل، اما همچنان نزدیک به یک درصد بالاتر از میانگین پنجساله.
در مقابل، موجودی فرآوردههای تقطیرشده، شامل دیزل و سوختهای مشابه، حدود ۱۰۵٫۱ میلیون بشکه بود؛ ۱۲ درصد پایینتر از میانگین پنجساله.
این تفاوت برای تحلیل بحران اهمیت دارد. کاهش SPR به معنای کاهش ظرفیت مداخله اضطراری است؛ اما فشار شدیدتر بر فرآوردههای تقطیرشده نشان میدهد که مشکل را نمیتوان تنها با ذخایر نفت خام توضیح داد. حتی اگر نفت خام در دسترس باشد، پالایشگاه باید ظرفیت، خوراک مناسب و امکان تولید فرآورده موردنیاز را داشته باشد. سپس فرآورده باید با هزینهای قابلتحمل به مقصد برسد. بنابراین، معیار واقعی امنیت انرژی فقط حجم ذخایر نیست؛ بلکه ترکیبی از ذخایر قابلاستفاده، ظرفیت پالایش و توان انتقال است.
۳. آزادسازی ذخایر اضطراری؛ ابزار مؤثر اما موقت
در ۷ اکتبر، آژانس بینالمللی انرژی اعلام کرد که حدود ۳۲۵ میلیون بشکه از برنامه آزادسازی ۴۰۰ میلیونبشکهای مارس ۲۰۲۶ عرضه شده است. حدود ۱۰۰ میلیون بشکه از تعهدات قبلی هنوز باقی مانده بود.
نکته مهمتر اینکه کشورهای عضو IEA همچنان حدود ۱٫۱ میلیارد بشکه ذخایر اضطراری دولتی در اختیار داشتند؛ بیش از ۲۰۰ میلیون بشکه از این مقدار دیزل بود. پس ادعای پایان کامل ذخایر اضطراری با دادههای رسمی سازگار نیست. در عین حال، آزادسازی ذخایر نمیتواند بهطور نامحدود جایگزین عرضه ازدسترفته شود.
اگر اختلال عرضه ادامه یابد، ذخایر اضطراری زمان میخرند؛ اما برای بازسازی موجودیها باید تولید، صادرات، پالایش و حملونقل به وضعیت باثباتتری بازگردند. به همین دلیل، اثر آزادسازی ذخایر را نباید فقط با واکنش کوتاهمدت قیمت سنجید. پرسش مهمتر این است که این مداخله چه مقدار از کسری عرضه را پوشش داده و چه مقدار از ظرفیت جذب شوک برای آینده باقی مانده است.
۴. بحران جهانی عرضه؛ چرا افت عبور از هرمز با کسری خالص بازار برابر نیست؟
تحلیل IEA در ۱۸ سپتامبر نشان میداد که جریان نفت از تنگه هرمز در اوت بهطور متوسط حدود ۷٫۶ میلیون بشکه در روز بوده است؛ ۱۳٫۱ میلیون بشکه در روز کمتر از سطح پیش از جنگ. اما کسری خالص بازار بهمراتب کمتر از این افت ناخالص بود. برآورد IEA از کسری تراز عرضه و تقاضا، حدود ۲٫۲ میلیون بشکه در روز در سهماهه دوم و ۱٫۷ میلیون بشکه در روز در سهماهه سوم بود.
چند عامل بخشی از شوک را جذب کردهاند: برداشت از ذخایر، افزایش عرضه در برخی مناطق، تغییر مسیر صادرات و کاهش تقاضا در واکنش به قیمتهای بالاتر. این نکته به معنای کماهمیتبودن اختلال نیست. کاهش مصرف میتواند حاصل تعطیلی یا کاهش فعالیت صنایع، افت حملونقل و فشار بر خانوارها باشد. در این حالت، بازار از نظر تراز حسابداری به تعادل نزدیک میشود، اما با هزینه اقتصادی بالا. طبق همان تحلیل IEA، موجودیهای جهانی نفت طی شش ماه حدود ۵۰۷ میلیون بشکه کاهش یافته بودند. چنین کاهشی نشان میدهد که بخش قابلتوجهی از شوک با مصرف ذخایر جذب شده است.
۵. مسیر شرقبهغرب، ینبع و بابالمندب؛ مسیرهای جایگزین هنوز کار میکنند؟
یکی از فرضیههای مهم تحلیل ژئوپلیتیکی نفت این است که اگر تنگه هرمز محدود شود، عربستان میتواند بخشی از صادرات خود را از طریق خط لوله شرقبهغرب به بندر ینبع منتقل کند.
این مسیر اهمیت راهبردی دارد؛ اما ظرفیت اسمی آن را نباید با عرضه تضمینشده برابر دانست. حمله به خط لوله در سپتامبر، جریان صادرات را مختل کرد و عربستان بخشی از صادرات را دوباره از هرمز عبور داد.
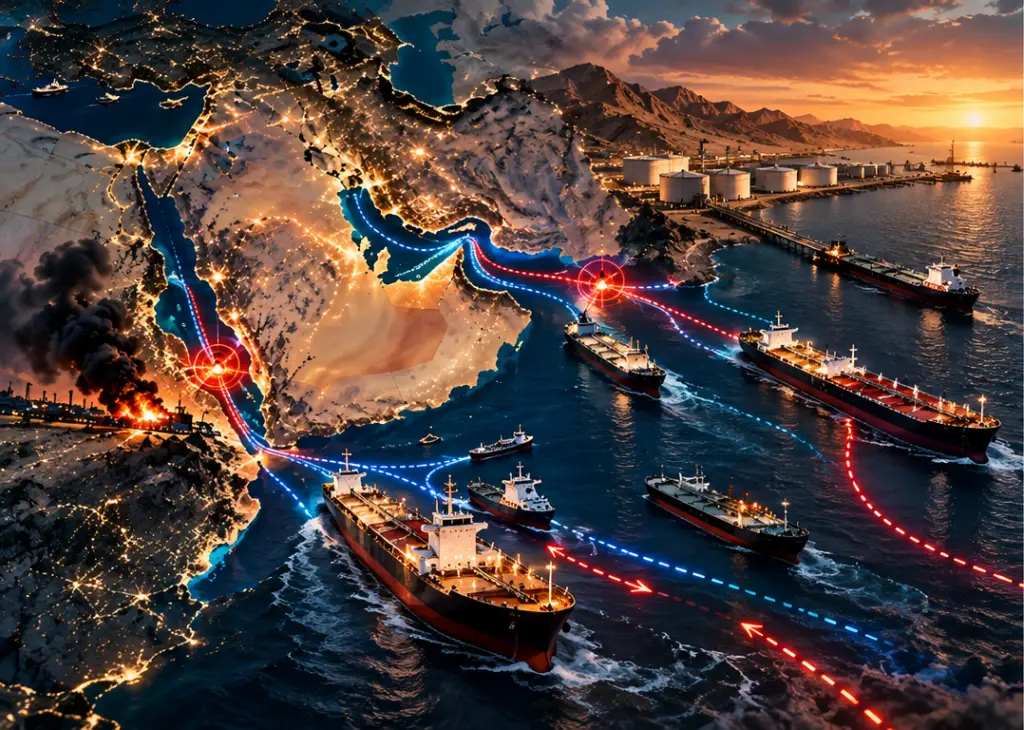
گزارش رویترز در ۸ اکتبر نشان میداد که عبور نفت از هرمز به حدود ۱۰٫۱ میلیون بشکه در روز رسیده؛ تقریباً ۷۴ درصد سطح پیش از جنگ. در همان زمان، صادرات از سواحل دریای عمان و دریای سرخ به حدود ۶٫۷ میلیون بشکه در روز افزایش یافته بود و بخشی از افت هرمز را جبران میکرد.
این دادهها اجازه نمیدهند بگوییم مسیرهای جایگزین کاملاً از بین رفتهاند. در عوض، نشان میدهند که این مسیرها تحت فشارند و استفاده از آنها هزینه و پیچیدگی بیشتری دارد.
اگر اختلال در هرمز، خط شرقبهغرب و ینبع و ناامنی بابالمندب همزمان تشدید شود، انعطافپذیری صادرات منطقه کاهش خواهد یافت. این سناریو میتواند فشار عرضه را افزایش دهد؛ اما تحقق آن به تداوم و همزمانی اختلالها بستگی دارد.
۶. دیزل؛ نقطهای که بحران انرژی به سیاست داخلی آمریکا میرسد
در ۹ اکتبر، رویترز گزارش کرد قیمت متوسط دیزل آمریکا به ۶٫۲۸ دلار در هر گالن رسیده است؛ حدود ۷۰ درصد بالاتر از آغاز جنگ. افزایش قیمت دیزل اهمیت ویژهای دارد، زیرا این سوخت در حملونقل بار، کشاورزی و بخش بزرگی از فعالیتهای صنعتی نقش دارد. در نتیجه، اثر آن تنها به هزینه سوخت محدود نمیشود و میتواند به قیمت کالاها و فشار تورمی منتقل شود.
در همین روز، ترامپ از توافقی برای تأمین گازوئیل روسیه خبر داد و دولت آمریکا بهطور موقت محدودیتهای تحریمی مربوط به سوخت روسیه را تسهیل کرد. این تحول نشان میدهد که فشار قیمت انرژی میتواند بر تصمیمهای سیاستی آمریکا اثر بگذارد. بااینحال، یک توافق برای تأمین محمولههای سوخت، بهتنهایی اثبات نمیکند که تمام تصمیمهای نظامی یا دیپلماتیک دولت صرفاً تابع قیمت نفت هستند.
به همین ترتیب، نبود سناریوی پایه روشن در تحلیل جیپیمورگان درباره پایان جنگ، نشانه افزایش عدمقطعیت است؛ نه پیشبینی قطعی نفت ۱۵۰ دلاری.
۷. سه سناریو برای ادامه بحران
سناریوی اول: تثبیت شکننده
جریان صادرات از هرمز و مسیرهای جایگزین بهتدریج بهبود مییابد، هزینه حمل کاهش پیدا میکند و آزادسازی ذخایر بخشی از فشار بازار را جذب میکند. در این حالت، نفت میتواند همچنان در سطوح بالا معامله شود، اما فشار برای جهش بیشتر کاهش خواهد یافت.
سناریوی دوم: تشدید اختلال عرضه
عبور از هرمز دوباره محدود میشود، خط شرقبهغرب و صادرات ینبع با اختلال مواجه میشوند و ناامنی بابالمندب مانع استفاده مؤثر از مسیرهای جایگزین میشود. در این وضعیت، موجودیها سریعتر کاهش مییابند و احتمال جهش قیمت نفت خام و فرآوردهها افزایش مییابد.
سناریوی سوم: کاهش تنش و بازگشت عرضه
توافق سیاسی پایدارتر، کاهش حملات به نفتکشها و زیرساختها و بازگشت ظرفیت پالایش، میتواند هزینه حمل و صرف ریسک ژئوپلیتیک را کاهش دهد. در این سناریو، قیمت نفت ممکن است بدون نیاز به افزایش شدید تولید، از محل کاهش ریسک و بهبود لجستیک افت کند.
برای تمایز میان این سناریوها، باید جریان روزانه عبور نفت از هرمز، صادرات از ینبع و سواحل دریای عمان، موجودیهای تجاری و راهبردی، قیمت دیزل و هزینه اجاره نفتکشها بهطور همزمان رصد شوند.
نتیجهگیری
بازار نفت در اکتبر ۲۰۲۶ شکننده است، اما این شکنندگی را نباید با پایان کامل ذخایر یا نابودی قطعی مسیرهای جایگزین اشتباه گرفت. شواهد موجود از کاهش حاشیه امن ذخایر، هزینه بالای لجستیک، فشار شدیدتر بر بازار دیزل و افزایش حساسیت سیاسی به قیمت انرژی حمایت میکنند. در مقابل، بخشی از جریان صادرات بازیابی شده، مسیرهای جایگزین همچنان فعالاند و ذخایر اضطراری قابلتوجهی نیز باقی مانده است. بنابراین، رسیدن برنت به ۱۵۰ دلار یک سناریوی مشروط به تشدید اختلالهاست، نه نتیجهای که صرفاً از قیمت فیزیکی بعضی محمولهها یا کاهش ذخایر آمریکا بتوان آن را قطعی دانست.
معیار اصلی، نه فقط مقدار نفت موجود در جهان، بلکه توان انتقال و پالایش آن در شرایط بحران است. اگر این توان همزمان در چند گلوگاه مهم آسیب ببیند، بازار میتواند حتی بدون حذف کاملِ عرضه جهانی، با جهش شدید قیمت مواجه شود.
منابع اصلی: EIA، IEA و گزارشهای رویترز در ۵ تا ۹ اکتبر ۲۰۲۶.

دیدگاهتان را بنویسید