گذار از پارادایم محصول محور به معماری چابک و بازار محور
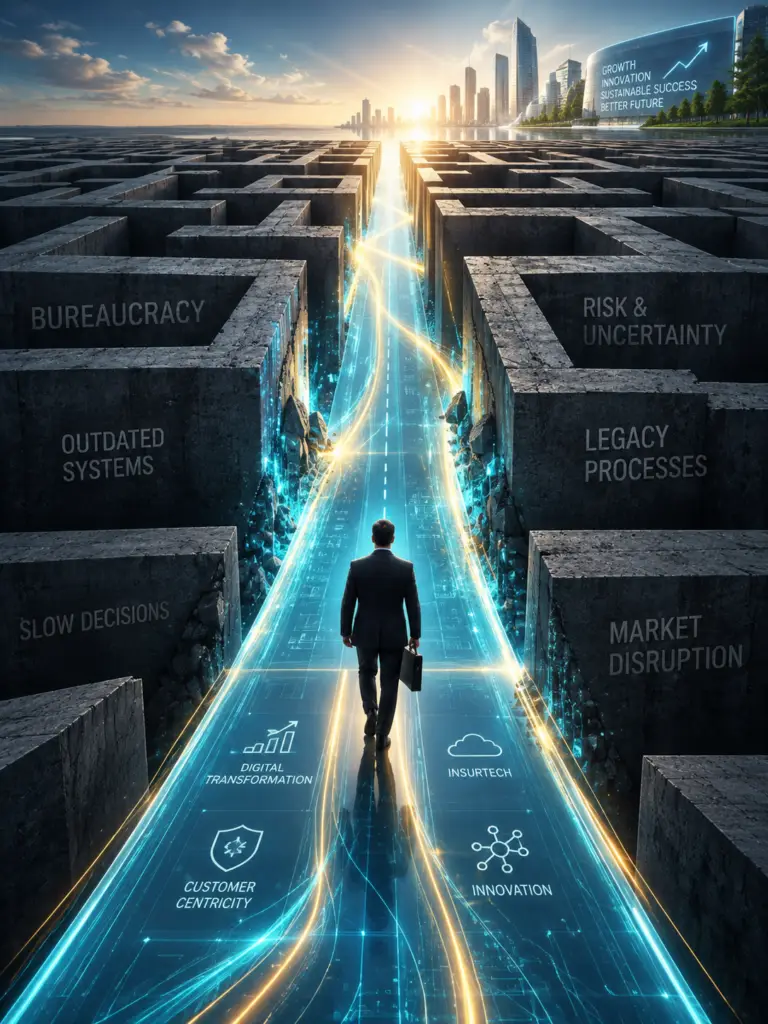
چکیده مدیریتی علیرغم هدفگذاریهای کلان برای ارتقای ضریب نفوذ بیمه در اقتصاد ایران، بررسی ترکیب سبد پرتفوی صنعت نشان میدهد که بخش عمدهای از این شاخص متکی بر بیمههای اجباری (شخص ثالث) و ضروری (درمان تکمیلی) است. این مقاله با رویکردی تحلیلی-ساختاری، به ریشهیابی موانع توسعه بیمههای اختیاری پرداخته و نشان میدهد که موانع شناختی (کادربندی زبانی) و استراتژیهای متصلب (محصولمحوری) از عوامل کلیدی توقف رشد در این حوزه هستند. در این راستا، بازطراحی معماری کسبوکار بر مبنای «بیمههای پوششمحور»، استقرار لایههای میانافزار (Middleware) جهت چابکسازی سامانههای جامع بیمهگری موروثی، و بهرهگیری از زیرساختهای مالی نوین نظیر کیف پول دیجیتال برای پرداختهای دادهمحور، به عنوان نقشه راه خروج از این چالش ساختاری ارائه شده است.
واژگان کلیدی: ضریب نفوذ بیمه، معماری کسبوکار، بیمه پوششمحور، میانافزار (Middleware)، کیف پول دیجیتال، ارزیابی دادهمحور خسارت.
۱. مقدمه و بیان مسئله: واکاوی کیفیت ضریب نفوذ بیمه
یکی از شاخصهای کلیدی در ارزیابی توسعهیافتگی اقتصادهای مدرن، ضریب نفوذ بیمه (نسبت حقبیمههای تولیدی به تولید ناخالص داخلی) است. گزارشهای عملکردی صنعت بیمه در ایران، این شاخص را در محدوده ۲.۱ تا ۲.۲ درصد نشان میدهند. با این حال، کالبدشکافی معماری این شاخص حاکی از یک عدم توازن ساختاری است. بیش از ۶۰ تا ۷۰ درصد از حجم بازار بیمه کشور به دو رشته «شخص ثالث» (محصول الزام قانونی و متاثر از تورم سالانه دیه) و «درمان تکمیلی» (ضرورتی برای مدیریت هزینههای سلامت خانوار) اختصاص دارد. با کسر این دو بخش، ضریب نفوذ واقعی بیمههای تجاری و کاملاً اختیاری به محدودهای کمتر از ۰.۵ درصد تقلیل مییابد.
بر اساس گزارشهای موسسه بینالمللی سوییسری (Swiss Re)، میانگین جهانی ضریب نفوذ بیمه حدود ۷ درصد است که بار اصلی آن (بیش از ۳ درصد) بر دوش بیمههای زندگی (Life Insurance) قرار دارد؛ در حالی که این شاخص در ایران روی عدد ۰.۳ درصد متوقف مانده است.
۲. نقد رویکردهای توسعهای و توهم نوآوری
در تحلیل دلایل عدم اقبال عمومی به بیمههای بلندمدت، غالباً تورم مزمن اقتصاد کلان به عنوان عامل اصلی معرفی میشود. در پاسخ به این چالش، صنعت بیمه محصولاتی نظیر بیمههای عمر متصل به یونیتهای سرمایهگذاری (Unit-Linked) و داراییهای پایه نظیر طلا را به بازار عرضه کرده است. با این وجود، ارزیابی عملکرد این محصولات نشان میدهد که حجم فروش آنها در مقایسه با حجم نقدینگی اقتصاد ایران (بالغ بر ۱۲۶۰۰ هزار میلیارد تومان) ارقام قابلتوجهی را به خود اختصاص نداده و کل پرتفوی بیمههای زندگی کشور به زحمت به محدوده ۱۰۰ همت میرسد. ریشه این مسئله را باید در دو مانع ساختاری جستجو کرد:
- مقاومت در شبکههای توزیع سنتی: محصولاتی که بر پایه شفافیت، ساختار ماژولار و سهولت رابط کاربری طراحی میشوند، نیاز به فرآیندهای پیچیده مشاوره را کاهش میدهند. این امر میتواند با مقاومت خاموش شبکههای توزیع سنتی مواجه شود که ترجیح میدهند ساختارهای پیشین را حفظ کنند.
- چالش همسویی نوآوری با زیرساختها: پروژههای تحول دیجیتال غالباً در مرحله یکپارچهسازی با فرآیندهای سنتی سازمانها دچار چالش میشوند. استقرار معماری دادهمحور نیازمند پذیرش تغییرات بنیادین در فرآیندهای سازمانی است که بدون حمایت همهجانبهی ساختار مدیریتی، ابتر میماند.
۳. ریشهیابی چالشها: موانع شناختی و استراتژیک
مقاومت بازار در برابر مفهوم مدیریت ریسک را میتوان در تقاطع «روانشناسی رفتار مصرفکننده» و «استراتژیهای منسوخ کسبوکار» واکاوی کرد:
- تله شناختی و کادربندی روانی: در ادبیات مالی جهان، رویکرد صنعت بیمه مبتنی بر «تامین آرامش» (Peace of Mind) و «امنیت» است. اما در بازار ایران، مفهوم بیمه در ناخودآگاه جمعی با مفاهیمی نظیر دلهره و جبران خسارتهای ناگوار گره خورده است. این کادربندی روانی باعث میشود مصرفکننده تا زمان مواجهه با الزامات قانونی، از تخصیص بودجه به این بخش امتناع ورزد.
- پارادایم محصولمحور (Product–Oriented): در این ساختار متصلب (One-Size-Fits-All)، بستههای بیمهای به صورت جامع طراحی شده و به بازار عرضه میشوند. این رویکرد موجب میگردد مشتریان برای دریافت یک پوشش خاص، ملزم به پرداخت هزینه برای پوششهای غیرضروری شوند. این مدل علاوه بر ایجاد نارضایتی، میتواند به عنوان یک محرک روانی برای بروز تخلفات و تقلبهای خرد (Fraud) در زمان اعلام خسارت عمل کند.
۴. راهکارهای تحول: بازطراحی معماری کسبوکار و زیرساختهای فناوری
برای خروج از این چالشها، گذار به پارادایم «بازارمحور» ضرورتی اجتنابناپذیر است. کالای اصلی در صنعت بیمه «مدیریت ریسک» است و از آنجا که ریسک پدیدهای کاملاً وابسته به زمینه (Context-Dependent) است، معماری سازمان باید قابلیت شخصیسازی بالایی داشته باشد. پیادهسازی این دگردیسی نیازمند بهکارگیری استراتژیهای زیر است:
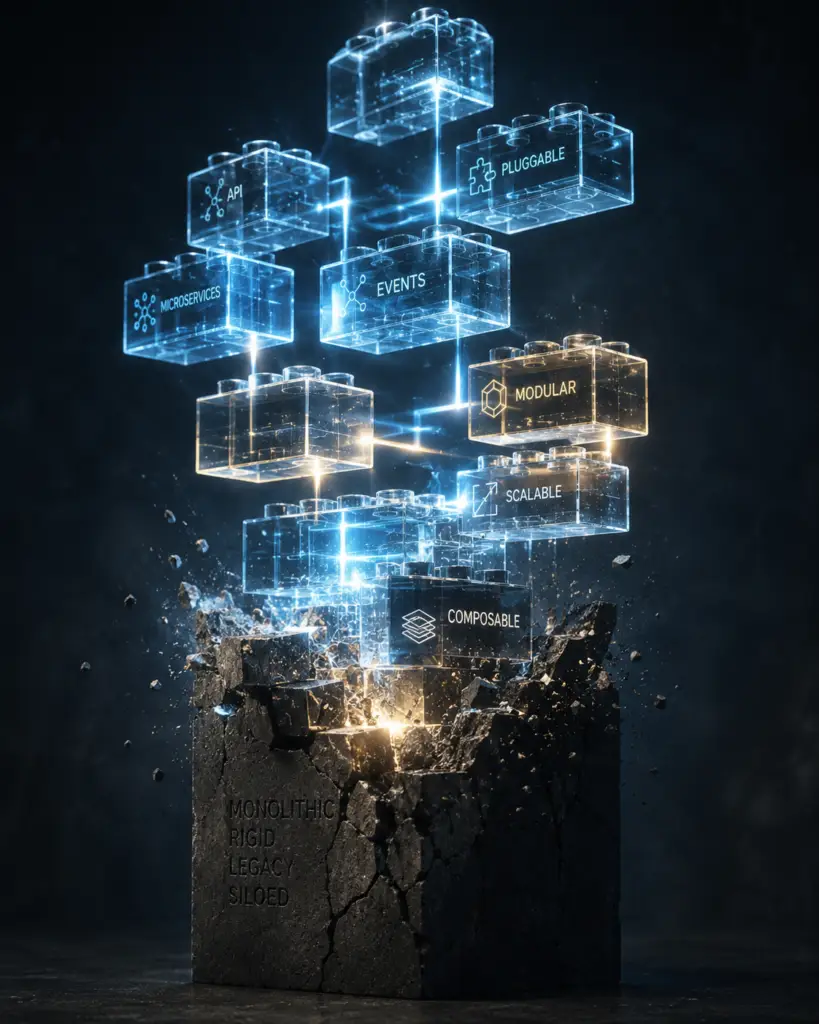
۴–۱. گذار به بیمههای پوششمحور (Coverage–Centric) سبد بیمهای باید ساختاری منعطف و ماژولار داشته باشد. مشتری باید قادر باشد ریسکهای خود را سفارشیسازی کرده و پوششها را مبتنی بر تقاضا (On-Demand) فعال نماید. این معماری حس خرید ارزش را به مشتری منتقل کرده و زمینههای روانی تقلب را کاهش میدهد.
۴-۲. گیمیفیکیشن صدور و ارتقای تجربه کاربری (UX) طراحی پلتفرمهای نوین بیمهگری نشان میدهد که کاهش اصطکاک در لایه کاربری، تاثیر مستقیمی بر افزایش نرخ تبدیل (Conversion Rate) دارد. فرآیند صدور باید از فرمهای پیچیده فاصله گرفته و در قالب رابطهای کاربری تعاملی سادهسازی شود؛ به نحوی که کاربر با پاسخ به حداقلِ سوالات ممکن، بتواند ترکیب بهینه ریسک و سرمایهگذاری خود را انتخاب کند.
۴–۳. استقرار میانافزارها (Middleware) جهت چابکسازی کُربیمه یکی از چالشهای اصلی تحول دیجیتال، محدودیتهای فنی سامانههای جامع بیمهگری موروثی (Legacy Core Systems) است. راهکار بهینه، بهرهگیری از یک لایه میانافزار قدرتمند است که به عنوان سپر حائل عمل کرده، منطق محاسباتی را در کسری از ثانیه پردازش نموده و سپس درخواستهای تایید شده را متناسب با ظرفیت سیستمهای مرکزی، در پسزمینه به آنها ارسال نماید.
۴-۴. یکپارچهسازی با کیف پول دیجیتال (DigitalWallet) مهاجرت از درگاههای پرداخت سنتی به معماری مبتنی بر کیف پول دیجیتال، کارایی سیستم را به شدت ارتقا میبخشد. قابلیتهایی نظیر تسهیم آنی وجوه (حق بیمه، سهم اتکایی، کارمزد)، بازگشت آنی وجه (Refund)، اعمال تخفیفهای داینامیک و مدیریت برنامههای وفاداری، از دستاوردهای عملیاتی این زیرساخت محسوب میشوند.
۴-۵. ارزیابی دادهمحور خسارت در فرآیندهای خرد بررسی دادههای خسارت در رشتههایی نظیر اتومبیل و درمان نشان میدهد که بخش عمدهای از پروندهها (گاهی تا ۸۰ درصد حجم تراکنشها) مربوط به مبالغ خرد است، در حالی که هزینههای اداری و کارشناسی این پروندهها فاقد توجیه اقتصادی است. استقرار مدلهای دادهمحور که امکان پرداخت آنی و خوداظهاری خسارتهای خرد را (با لحاظ کردن سیستمهای مدیریت تقلب و امتیاز اعتباری) فراهم میکنند، گامی بلند در راستای بهینهسازی منابع شرکتها خواهد بود.
۵. نتیجهگیری و توصیههای سیاستی
توسعه پایدار صنعت بیمه و ارتقای سهم آن در اقتصاد کلان، مستلزم همافزایی و تغییر ریل در پنج حوزه کلیدی است:
رگولاتوری و نهاد ناظر: تسهیلگری در توسعه نوآوری از طریق توسعه محیطهای سندباکس (Sandbox) و تمرکز راهبردی بر نظارتِ توانگری مالی سازمانها به جای مداخله خرد در نرخگذاریها.
معماری اکچوئری: گذار به مدل «قیمتگذاری مبتنی بر پوشش» (Per-Coverage Pricing). این امر نیازمند تدوین دقیق فرمولهای تلفیق ریسک و طراحی ماتریسهای وابستگی (Dependency Tree) جهت تعیین پیشنیازها و پسنیازهای هر پوشش است.
فناوری اطلاعات: ارتقای جایگاه دپارتمانهای فناوری از واحدهای پشتیبان به «معماران کسبوکار». توسعه معماری مبتنی بر رابطهای برنامهنویسی (API-First) جهت ترجمه منطق اکچوئری به میکروسرویسهای چابک. شاید کم و بیش وقت آن رسیده باشد که در ساختار سازمانی شرکتهای بیمهگر جایگاه مدیریت فناوری اطلاعات با معاونت فناوریهای نوین و کسب و کار دیجیتال جایگزین شود و مدیرانی با درک بالا از هر دو مقوله فناوری و کسب و کار بر این مسند بنشینند!
توسعه شبکههای فروش: ارتقای سطح بلوغ شبکههای توزیع از واسطهگریِ صرف به جایگاه «مشاوران و مدیران ریسک» و انتقال فرآیندهای صدور استاندارد به پلتفرمهای دیجیتال.
چابکسازی خدمات خسارت: تحول فرآیند ارزیابی و پرداخت از روندهای دیوانسالارانه به خدمات حمایتی چابک مبتنی بر کیف پولهای الکترونیک و تحلیل داده.
در نهایت، تحول صنعت بیمه نه از مسیر فعالیتهای ترویجی صرف، بلکه از رهگذر بازطراحی معماری کسبوکار و انطباق با نیازمندیهای خرد و منعطف بازار محقق خواهد شد؛ مسیری که عبور از آن، تضمینکننده بقا و رشد سازمانها در مواجهه با فناوریهای نوین مالی (Insurtech) خواهد بود.

دیدگاهتان را بنویسید